👁 66 次阅读
一、从「造模型」到「买算力」:AI独角兽的真实生意经
Anthropic最新修正版S-1招股书于11月2日向SEC披露,三季度营收约170亿美元,同比暴增1127%,九个月累计营收332.4亿美元。这组数字看似光鲜,但招股书同时揭示了一个更惊心动魄的细节:公司累计采购承诺与租赁协议达8954亿美元,几乎全为算力基建支出。其中未来12个月到期承诺698亿美元,2030年前到期4475亿美元。
这不是一家AI模型公司的财报,这是一家「算力采购集团」的资产负债表。Anthropic的核心业务模式已从「训练模型卖API」彻底转型为「大规模买算力、转手卖推理」,而这笔近9000亿美元的承诺,最终将由每一个调用Claude API的开发者和企业客户买单。
二、营收增速放缓,单位算力产出下滑:扩张边际效用递减已现端倪
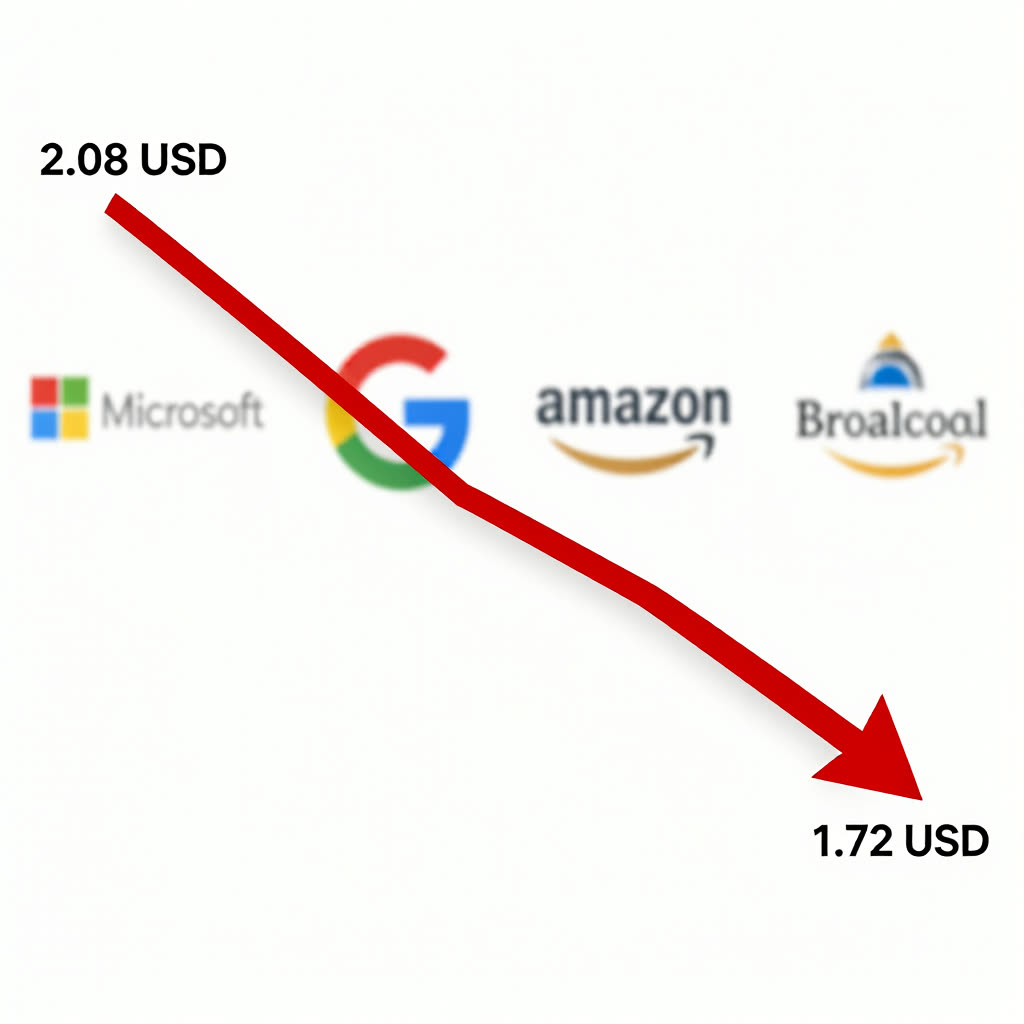
招股书披露的环比增速令人警醒:Q3营收环比仅增47%,而Q2曾达144%。更关键的是「算力收益率」指标首次转负——每1美元算力投入带来的营收从Q2的2.08美元跌至Q3的1.72美元,下降17.3%。这意味着Anthropic进入了「买得越多、赚得越少」的边际收益递减区。
造成这一现象的三重原因在招股书中若隐若现:一是现货算力溢价高达110%-160%,被迫用昂贵临时算力填补长期合同缺口;二是高算力低价值的蒸馏模型流量占比18%却只贡献6%营收,稀释了整体算力效率;三是头部企业客户API均价环比下降17%,价格战已传导至模型层。
这不仅是Anthropic的问题,而是整个基础模型层面临的共同困境:当模型能力趋同、推理成本成为核心竞争力时,谁能以更低成本锁定长期算力供给,谁就能在价格战中活下来。
三、供应链版图曝光:微软、谷歌、亚马逊、博通锁死Anthropic未来十年
招股书罕见地列出了核心供应商的最低承诺金额:微软449亿美元(2026年11月-2033年6月)、谷歌1213亿美元(2026年4月-2033年7月)、亚马逊1100亿美元(2026年5月-2036年4月)、博通及融资实体五年主设备租赁1612亿美元。四大供应商合计锁定超4300亿美元长期承诺。
这揭示了一个残酷现实:Anthropic表面上是AI独角兽,实质上已被云厂商与芯片巨头「绑架」。其IPO募资很大概率将直接流向这四家供应商的账户,而非留在公司做研发储备。对于投资者而言,买Anthropic股票相当于间接买了一篮子「云厂商算力应收账款」——风险敞口高度集中,议价能力极弱。
四、日本募资35亿美元:全球资本接力赛的下一棒
同步向日本关东财务局提交的证券登记显示,Anthropic计划向日本投资者募资最多35亿美元(约5529亿日元),由瑞穗证券主承销,资金用于营运资金、运营开支与资本支出。这被市场解读为:在美股IPO定价前,先锁定亚洲长期资金,为纳斯达克上市造势。
值得注意的是,市场传闻估值约1.5万亿美元,但招股书未披露发行规模与估值。若按1.5万亿美元估值,Anthropic市销率(PS)将超45倍(基于九个月332亿年化营收),远高于英伟达约30倍、微软约12倍。这要求公司未来十年保持年均50%+复合增速才能填平估值泡沫——在算力收益率已转负的背景下,极具挑战性。
五、行业启示:基础模型层正在变成「算力公用事业」
Anthropic的招股书无意中画出了基础模型行业的终局图景:模型训练逐渐标准化、开源模型追平闭源、API定价向边际成本逼近。唯一护城河在于「规模化算力采购与调度能力」——谁能像运营电网一样运营算力集群,谁就能在「模型即服务」的薄利时代生存。
对中国AI创业者的启示有三:一、盲目追大参数、堆算力的模式不可持续,必须同步构建算力成本管控体系;二、垂直场景微调+专用算力集群(如美团LongCat-2.5的长链路编程优化)比通用大模型更有商业闭环希望;三、警惕「算力承诺即负债」的会计陷阱,融资募资首要用途若是支付云厂商账单,估值逻辑需重新校准。
Anthropic的8954亿美元账单,终将由全球每一个调用大模型的用户分摊。这场算力军备竞赛的终点,不是通用人工智能(AGI),而是算力电价的平价上网。